この記事は、法トリ(元弁護士)が書いています。
- Q相続放棄とは何?
- A
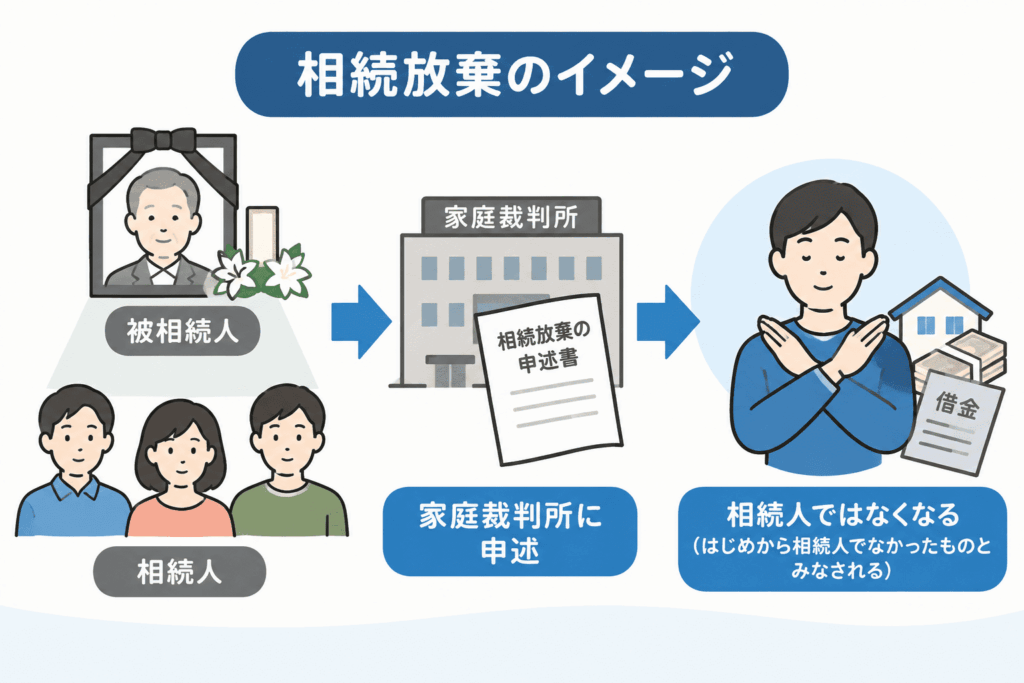
相続放棄とは、法定相続人が相続しない旨の意思表示をすることです。相続放棄をするには、家庭裁判所の手続を行う必要があります。相続放棄の申述が家庭裁判所に受理されると、放棄者ははじめから相続人ではなかった扱いになります。
このページでは、相続放棄とは何かについてわかりやすく説明します。
- 相続放棄とは何か
- 相続放棄のメリット・デメリット
- 相続放棄の効果・相続放棄しても受け取れる財産
- 相続放棄の要件・方法や手続の流れ
- 相続放棄を利用するケースと利用の際の注意点
- 相続放棄に関するよくある質問・Q&A
相続人には3つの選択肢がある
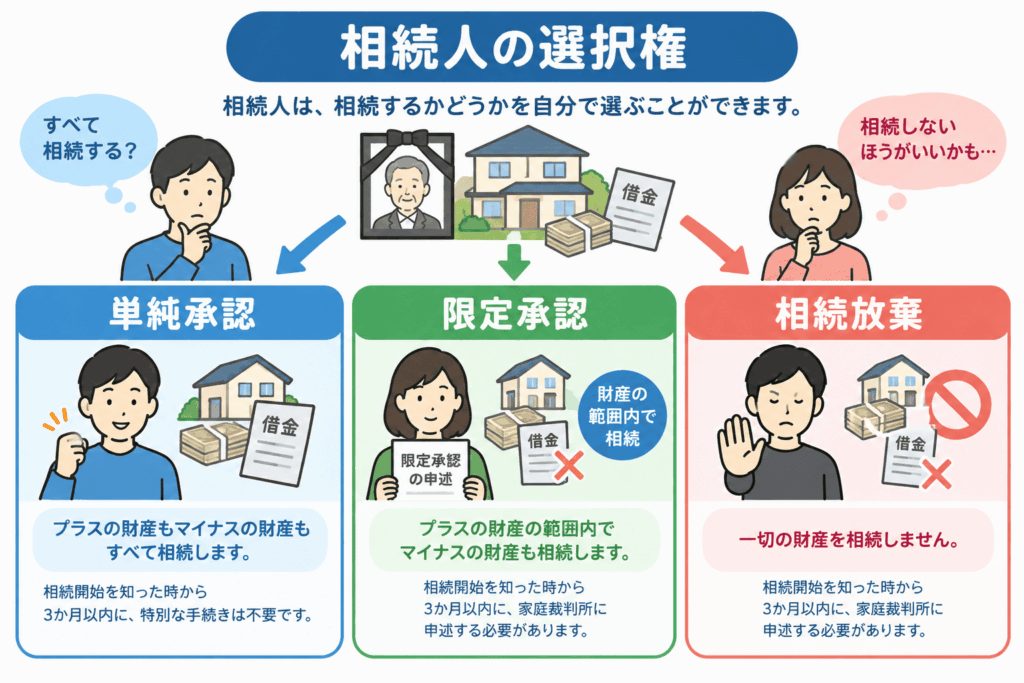
相続が開始されると、被相続人が有していたプラスの積極財産(資産)はもちろん、マイナスの消極財産(負債)も相続財産(遺産)として相続人に受け継がれます。
もっとも、相続人は、相続するかしないかを自由に選べます。具体的には、「単純承認」「限定承認」「相続放棄」の3つの選択肢があります。
- 相続の承認
相続する(遺産を受け継ぐ)こと- 単純承認
何の留保も付けずに、相続を受け入れること - 限定承認
プラスの財産の範囲内においてのみ、マイナスの財産も受け継ぐとの留保を付けて、相続を受け入れること
- 単純承認
- 相続の放棄
相続しない(一切の遺産を受け継がない)こと
相続したくない場合、相続人は相続放棄を選択しなければいけません。
相続放棄とは
民法 第939条
- 相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなす。
引用元:e-Gov法令検索
前記のとおり、相続が開始されると、相続人は、プラスの遺産だけでなく、マイナスの遺産も受け継ぐことになります。
しかし、被相続人の死亡という自分ではコントロールできない事情によって、必ず負債も受け継がなければならないとするのは、相続人に酷です。また、親族と揉めたくないなどの理由から相続したくないと考える人もいるでしょう。
そこで、相続人の意思を尊重するため、相続放棄制度が設けられています。
相続放棄とは、相続人が相続しない旨を意思表示することを意味します。
相続放棄すると、放棄した人は始めから相続人ではなかったものとして扱われるので、マイナスの遺産も含めてすべての相続財産を受け継がないで済みます(民法939条)。
相続放棄と遺産分割による財産放棄(事実上の相続放棄)の違いに注意
相続人が複数人いる場合、相続財産を分けるため遺産分割を行います。この遺産分割で、遺産の受け取りを放棄する場合があります。遺産分割による財産放棄を「事実上の相続放棄」と呼んでいます。
ただし、この遺産分割による事実上の相続放棄は、この記事で説明する「正式な相続放棄」とは違います。
事実上の相続放棄は、あくまで共同相続人間での話し合いで遺産を受け取らないと決めるだけです。正式な相続放棄のように、家庭裁判所で公的に相続人ではないと決定するわけではありません。
そのため、事実上の相続放棄の場合は、相続人でなくなるわけではありません。遺産を受け取らないだけであり、相続債権者から被相続人が負っていた借金や負債の支払いを求められる可能性はあります。
マイナスの遺産も含めて一切の遺産を受け継ぎたくないのであれば、遺産分割はせず、家庭裁判所で正式な相続放棄の手続きをとることをお勧めします。
相続放棄のメリット
相続放棄をすると、相続財産を受け継がないようにできます。そのため、相続放棄には、以下のようなメリットがあります。
メリット1:マイナスの遺産を受け継がないで済む
相続放棄すると、始めから相続人でなかった扱いになるため、マイナスの遺産も含めてすべての相続財産を受け継がないで済みます。
例えば、被相続人が多額の借金を負っていた場合でも、相続放棄すれば、借金を引き継がないようにできます。
メリット2:手続の手間がかからない
後述するとおり、相続放棄するには、家庭裁判所に申述する必要があります。
ただし、手続にはそれほどの手間はかかりません。よほど特別な事情でもない限り、弁護士や司法書士に依頼しないでも自分で行うことが可能です。
限定承認の場合も家庭裁判所への申述が必要ですが、相続放棄の方がはるかに手続は簡単です。
メリット3:手続を全部郵送で行うことも可能
手続に手間がかからないことと関連しますが、相続放棄の手続は、すべて郵送(と電話)のやり取りだけで終わらせることが可能です。
裁判所に出頭せずに手続を完了できるのも、相続放棄のメリットです。
メリット4:費用が少額で済む
上記のとおり、相続放棄は弁護士や司法書士に依頼せずに手続することが可能です。自分で行えば、弁護士費用や司法書士費用がかかりません。
また、裁判所の費用も、以下のとおり高額なものではありません。
| 費目 | 金額 |
|---|---|
| 裁判手数料(収入印紙代) | 1人800円 |
| 予納郵券(郵便切手代) | 300円~500円前後 |
限定承認の場合、各種費用で数十万円を超えることも多いです。これに比べると、相続放棄は、かなり少額で済むでしょう。
相続放棄のデメリット
相続放棄には、マイナスの遺産を受け継がないようにできるメリットがあります。ただし、以下のようなデメリットがあることには、注意しましょう。
デメリット1:プラスの遺産もすべて受け継げない
相続放棄は、マイナスの遺産だけ受け継がないようにできる制度ではありません。すべての遺産を受け継がないようにする制度です。
そのため、相続放棄すると、プラスの遺産もすべて受け継げなくなります。
もし一部でもプラスの遺産を受け取ってしまうと、単純承認した扱いになり相続放棄できなくなってしまう可能性があるため、注意しましょう。
デメリット2:原則として撤回できない
いったん相続放棄をすると、それ以降は原則として撤回できません。
借金しかないと思って相続放棄したところ、後からプラスの遺産が見つかったとしても、放棄を撤回して相続人に戻ることはできません。
相続放棄をする場合は、事前にしっかりと相続財産の調査をしておきましょう。
デメリット3:他の相続人の負担が増える
相続放棄する人自身のデメリットではありませんが、マイナスの遺産がある場合、相続放棄すると、他の相続人の負担は増えます。
例えば、相続人AとB(相続分は2分の1ずつ)がいて、1000万円の借金が遺産に含まれている場合、本来ならAとBが500万円ずつ借金を受け継ぎます。しかし、Aが相続放棄すると、Bが1000万円全額を負担することになります。
親族に迷惑をかけたくないと考える人には、デメリットとなるかもしれません。
相続放棄の効果
相続放棄すると、放棄した人は相続開始の時から相続人ではなかったものとみなされます(民法939条)。
一切の相続財産を受け継がない
上記のとおり、相続放棄すると、相続開始時に遡って相続人ではなかった扱いになります。
相続人ではなかったことになるので、放棄した人に相続は発生せず、一切の相続財産を受け継がないことになります。プラスの遺産もマイナスの遺産も、すべて受け継ぎません。
遺留分もなくなる
相続人には、遺言でも侵害できない最低限の権利として「遺留分」が保障されています。
例えば、遺言で法定相続分を削られた相続人は、他の共同相続人や受遺者に削られた分のお金を支払うよう請求できます(遺留分侵害額請求)。
しかし、相続放棄すると相続人ではなくなります。そのため、遺留分も主張できません。
相続放棄の遡及効
上記のとおり、相続放棄すると、相続開始時に遡って相続人ではなかったものとみなされます(遡及効)。
相続放棄の申述が家庭裁判所に受理された時からではなく、相続開始時から相続人ではなかったものとして扱われるのです。
他の相続人などへの影響
法定相続人には、優先順位があります。
相続人が相続放棄した場合、他に同順位の相続人がいれば、その相続人が放棄した人の分も含めて相続財産を受け継ぎます。同順位の相続人がいない場合、次の順位の人が相続人となって相続します。
そのため、相続放棄すると、他の人が受け継ぐ負債が大きくなります。
相続放棄する場合は、人間関係に悪影響を生じないように、事前に親族に連絡しておいた方がいいでしょう。
相続放棄前の第三者との関係
相続放棄には遡及効があるため、相続開始から相続放棄申述までの間に、相続財産について法律関係に入った第三者との関係をどのように考えるかが問題となります。
遺産分割の場合、相続開始から遺産分割までの間に取引をした第三者は、民法909条ただし書きによって保護されることがあります。
しかし、相続放棄の場合には、民法909条ただし書きのような第三者保護規定はありません。
そのため、相続放棄の場合は、申述受理前の第三者がいても、遡及効は制限されない(保護されない)と考えられています。
例えば、相続開始後に、放棄者の債権者が遺産を差し押さえたとしても、その後に放棄者が相続放棄をした場合、その差押えは効力を生じません。
相続放棄しても受け取れる財産
相続放棄して受け取れなくなるのは、相続財産です。相続財産に該当しないものは、相続に関する財産であっても受け取れます。
相続放棄しても受け取れる財産としては、以下のものがあります。
被相続人の勤務先からの死亡退職金
被相続人が亡くなったことにより、勤務先から死亡退職金が指定の受取人に支払われる場合があります。
受取人が指定されている死亡退職金(を受け取れる権利)は、相続財産ではなく、受取人固有の財産と考えられています。
そのため、相続放棄した後でも、指定受取人として死亡退職金を受け取れます。
生命保険金
被相続人が亡くなったことを原因として生命保険金が受取人に支払われるケースもあります。
受取人が指定されている生命保険金(を受け取れる権利)も、受取人固有の財産と考えられています。
そのため、相続放棄した後でも、受取人として生命保険金を受け取って問題ありません。
被相続人の葬儀での香典
被相続人の葬儀で参列者から支払われた香典は、相続財産ではなく、葬儀をした喪主に支払われる金銭です。
そのため、相続放棄した後でも香典は受け取れます。
遺族年金
遺族年金は、相続財産には当たりません。法定の受給者が受け取れる年金です。
そのため、相続放棄した後でも、遺族年金の支給を受けられます。
未支給年金
未支給年金とは、年金受給者が亡くなった場合に、亡くなるまでに受け取っていなかった公的年金(国民年金や厚生年金)のことです。
この未支給年金は、亡くなった人と生計を同じくしていた人のうちで、以下の人が受け取れます(番号は優先順位)。
この未支給年金も、法定の受給権者の固有の財産と考えられています。そのため、受給権者は、相続放棄をしていても、未支給年金を受け取れます。
健康保険からの葬祭料
国民健康保険に加入している人が亡くなり、葬儀を行った場合、喪主に葬儀費用の一部(葬祭料)が支払われます。また、社会保険に加入している人が亡くなった場合には、埋葬料が支払われます。
これらの葬祭料や埋葬料なども、受給権者固有の財産です。そのため、受給権者は、相続放棄をしていても、葬祭料や埋葬料を受け取れます。
祭祀財産
被相続人の財産は、原則として相続財産に含まれます。ただし、祭祀に関する財産(祭祀財産)は、相続とは違うルートで、祭祀主宰者に受け継がれます。
相続放棄しても、祭祀主宰者として祭祀財産を受け取ることは可能です。
相続放棄の要件
相続放棄するには、以下の要件を満たしている必要があります。
要件1:相続の承認(単純承認・限定承認)をしていないこと
民法 第921条
- 次に掲げる場合には、相続人は、単純承認をしたものとみなす。
- 第1号 相続人が相続財産の全部又は一部を処分したとき。ただし、保存行為及び第602条に定める期間を超えない賃貸をすることは、この限りでない。
- 第2号 相続人が第915条第1項の期間内に限定承認又は相続の放棄をしなかったとき。
- 第3号 相続人が、限定承認又は相続の放棄をした後であっても、相続財産の全部若しくは一部を隠匿し、私にこれを消費し、又は悪意でこれを相続財産の目録中に記載しなかったとき。ただし、その相続人が相続の放棄をしたことによって相続人となった者が相続の承認をした後は、この限りでない。
民法 第915条
- 第1項 相続人は、自己のために相続の開始があったことを知った時から3箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。
引用元:e-Gov法令検索
すでに単純承認(または法定単純承認が成立)や限定承認している場合は、相続放棄できません。
単純承認している場合
自ら単純承認する旨を意思表示した後は、相続放棄できません(民法920条)。また、法定単純承認が成立した場合も、相続放棄できなくなります(民法921条)。
法定単純承認とは、民法921条で定める一定の事由がある場合に、強制的に単純承認したものとみなしてしまう制度です。
具体的には、以下の事由があると法定単純承認となり、相続放棄できなくなります。
- 相続人が相続財産の全部または一部を処分したとき(保存行為・短期賃貸借を除く)
- 相続人が相続開始を知った時から3か月以内に限定承認・相続放棄をしなかったとき
- 相続人が、相続財産の全部若しくは一部を隠匿・消費・悪意の相続財産目録不記載したとき
相続放棄する場合は、誤って相続財産の処分に該当する行為をしてしまわないよう、できる限り相続財産には触れない方がよいでしょう。
限定承認している場合
限定承認とは、プラスの財産の範囲内においてのみ、マイナスの財産も受け継ぐとの留保を付けて、相続を受け入れることです(民法922条)。
この限定承認は、家庭裁判所に申述して手続を行う必要があります。家庭裁判所で限定承認申述が受理された後は、相続放棄できなくなります。
要件2:相続開始を知った時から3か月以内に家庭裁判所に申述すること
相続放棄をするには、家庭裁判所に申述しなければいけません。ただし、相続放棄の申述ができるのは「自己のために相続の開始があったことを知った時から3箇月以内」です(民法915条)。
具体的に言うと、自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月です。この期間を「熟慮期間」といいます。
熟慮期間内に家庭裁判所に相続放棄の申述をしないと、前記の法定単純承認となり、相続放棄できなくなります。
もし熟慮期間を過ぎてしまいそうな場合は、家庭裁判所に熟慮期間の延長を申し立てておきましょう。
相続開始から3か月経過しても相続放棄できるケース
前記のとおり、相続放棄には熟慮期間があります。ただし、熟慮期間は、相続開始時から3か月ではなく、「自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月」です。
そのため、以下のようなケースでは、相続開始から3か月経過していても相続放棄できることがあります。
- 被相続人が亡くなったことを知らなかった
- 被相続人が亡くなったことは知っていたが、プラスの財産もマイナスの財産も一切ないと思っていた
- 被相続人が亡くなったことや遺産があることは知っていたが、全財産を他の相続人に相続させる遺言があるので、受け取れる財産は一切ないと聞かされていた
自分が上記のようなケースに当てはまるか、確認してみてください。
相続放棄の方法・手続
民法 第938条
- 相続の放棄をしようとする者は、その旨を家庭裁判所に申述しなければならない。
引用元:e-Gov法令検索
相続放棄は、単に「相続放棄する」と意思表示をすれば、効果が生じるわけではありません。相続放棄をするには、家庭裁判所に申述をする必要があります(民法938条)。
相続放棄の手続は、以下の流れで進みます。
- ステップ1相続人・相続財産を調査する
相続を承認するか放棄するかを決めるためには、相続人が誰か、相続財産には何があるのかを調査する必要があります。
- ステップ2必要書類を集める
相続放棄をする場合は、戸籍や住民票など家庭裁判所に提出する書類を集めましょう。
- ステップ3相続放棄の申述書を作成する
書類を集めたら、家庭裁判所に提出する申述書を作成します。
- ステップ4家庭裁判所に熟慮期間の伸長を申請する
熟慮期間内に相続放棄の申述をするのが難しい場合は、家庭裁判所に熟慮期間の伸長(延長)を申し立てておく必要があります。
- ステップ5家庭裁判所に相続放棄の申述をする
準備が整ったら、管轄の家庭裁判所に申述書を提出して相続放棄を申述します。
- ステップ6家庭裁判所により審査される
申述書の提出を受けた家庭裁判所は、相続放棄を受理できるか否かを審査します。事情を確認するため、家庭裁判所から申述者に照会書が送られることもあります。
- ステップ7家庭裁判所による相続放棄申述受理が決定される
審査の結果、法律上の要件に問題がなければ、家庭裁判所によって相続放棄の申述受理が決定されます。
- ステップ8家庭裁判所に相続放棄申述受理証明書を申請する
相続放棄をしたことを公的に証明するためには、家庭裁判所で相続放棄申述受理証明書を発行してもらう必要があります。
- ステップ9相続債権者に通知する
相続放棄したことを相続債権者に通知すれば、以降取り立てを受けることはなくなります。
以下、それぞれのステップについて説明します。
ステップ1:相続人・相続財産の調査
被相続人が亡くなり相続が開始したら、まずは誰が相続人なのか、どのような相続財産があるのかを調査しなければいけません。
プラスの財産だけでなく、マイナスの財産も十分に調べて、相続放棄すべきか否かを判断しましょう。
ステップ2:必要書類を集める
相続放棄するには、家庭裁判所に各種書類を提出して申述しなければいけません。相続放棄すると決めたら、以下の書類を集めておきましょう。

共通の必要書類
相続放棄の申述で必須となるのは、以下の書類です。
| 必要書類 | 入手先・備考 |
|---|---|
| 相続放棄の申述書 | 自分で作成 書式は家庭裁判所でもらえる。インターネットからダウンロードも可能 |
| 被相続人の住民票除票または戸籍の附票 | 住民票除票:被相続人の最後の住所地の市区町村役場 戸籍の附票:被相続人の本籍地 |
| 被相続人の死亡の記載がある戸籍謄本(除籍謄本・改製原戸籍) | 被相続人の最後の本籍地の市町村役場 |
| 申述人本人の戸籍謄本 | 自分の本籍地 |
相続関係などを証明する書類
被相続人の戸籍や相続人全員の戸籍だけでは相続人であることなどを証明しきれない場合は、以下のような書類の提出も必要となります。
| 具体的なケース | |
|---|---|
| 申述人が、被相続人の子の子(代襲相続人)である場合 | 亡くなった被相続人の子(被代襲者)の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の「父母」である場合 | 亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の「祖父母」である場合 | 亡くなった被相続人の「父母」の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の兄弟姉妹である場合 | ・亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の父母の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の直系尊属の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の兄弟姉妹の子(代襲相続人)である場合 | ・亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の父母の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の直系尊属の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) ・亡くなった被相続人の兄弟姉妹の出生から死亡までの一連の戸籍謄本 |
代襲相続だけでなく、再代襲相続など複雑な事情がある場合は、さらに書類が必要となる場合があります。事前に裁判所や弁護士に相談しておいた方がよいでしょう。
ステップ3:相続放棄の申述書を作成する
相続放棄の申述は、書面(相続放棄申述書)を提出する方式で行います。
そのため、必要書類を集めたら、あらかじめ相続放棄の申述書を裁判所でもらい(またはインターネットからダウンロード)、作成しておく必要があります。
ステップ4:家庭裁判所に熟慮期間の伸長を申請する
前記のとおり、相続放棄を申述できるのは、「自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月」です。この熟慮期間を経過すると、理由を問わず相続放棄できなくなります。
もし相続財産の調査に時間がかかり、熟慮期間を過ぎてしまいそうな場合は、家庭裁判所に熟慮期間の伸長を申請しておく必要があります。
家庭裁判所で伸長が認められれば、その伸長された期間内に申述すればよいことになります。
熟慮期間の伸長を申請する裁判所
熟慮期間の伸長を申請する裁判所は、相続放棄を申述するのと同じ裁判所です。具体的には、亡くなった人(被相続人)の最後の住所地を管轄する家庭裁判所です。
例えば、被相続人が亡くなったときの住所地が三重県津市であれば、津家庭裁判所に熟慮期間の伸長を申し立てる必要があります。

熟慮期間の伸長に必要となる書類
熟慮期間の伸長を申請する場合は、各種書類を家庭裁判所に提出する必要があります。この必要書類は、前記の相続放棄自体を申述する場合とほとんど同じです。
| 必要書類 | 入手先・備考 |
|---|---|
| 相続の承認又は放棄の期間の伸長の申立書 | 自分で作成 書式は家庭裁判所でもらえる。インターネットからダウンロードも可能 |
| 被相続人の住民票除票または戸籍の附票 | 住民票除票:被相続人の最後の住所地の市区町村役場 戸籍の附票:被相続人の本籍地 |
| 被相続人の死亡の記載がある戸籍謄本(除籍謄本・改製原戸籍) | 被相続人の最後の本籍地の市町村役場 |
| 申述人本人の戸籍謄本 | 自分の本籍地 |
また、相続関係の証明書類も、相続放棄の申述の場合と同様です。
| 具体的なケース | |
|---|---|
| 申述人が、被相続人の子の子(代襲相続人)である場合 | 亡くなった被相続人の子(被代襲者)の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の「父母」である場合 | 亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の「祖父母」である場合 | 亡くなった被相続人の「父母」の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の兄弟姉妹である場合 | ・亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の父母の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の直系尊属の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) |
| 申述人が、被相続人の兄弟姉妹の子(代襲相続人)である場合 | ・亡くなった被相続人の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の父母の出生から死亡までの一連の戸籍謄本(除籍謄本・改製原戸籍) ・被相続人の直系尊属の死亡の記載のある戸籍謄本(除籍謄本・改製原戸籍) ・亡くなった被相続人の兄弟姉妹の出生から死亡までの一連の戸籍謄本 |
熟慮期間の伸長に必要となる費用
熟慮期間伸長を申請する際は、以下の費用が必要になります。
| 費目 | 金額 |
|---|---|
| 裁判手数料(収入印紙代) | 1人800円 |
| 予納郵券(郵便切手代) | 300円~500円前後 |
ステップ5:家庭裁判所に相続放棄を申述する
すべての準備が整ったら、家庭裁判所に申述書と必要書類一式を提出して、相続放棄を申述します。
前記のとおり、相続放棄の申述期間は、「自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月」です。期間を経過しないよう注意してください。
相続放棄を申述する裁判所
相続放棄はどこの裁判所でも手続できるわけではありません。相続放棄は、亡くなった人(被相続人)の最後の住所地を管轄する家庭裁判所に申述する必要があります。
例えば、被相続人が最後に住んでいたのが東京都千代田区であれば、東京家庭裁判所に申述する必要があります。

相続放棄の申述に必要な費用
前記のとおり、相続放棄を申述する際は以下の費用がかかります。
| 費目 | 金額 |
|---|---|
| 裁判手数料(収入印紙代) | 1人800円 |
| 予納郵券(郵便切手代) | 300円~500円前後 |
ステップ6:家庭裁判所の審査が実施される
相続放棄の申述をした後、家庭裁判所で申述を受理してよいか否かの審査が行われます。
具体的には、申述した人に家庭裁判所からいくつかの質問を記載した書類(照会書)が届き、それに回答することになります。
特に、被相続人が亡くなった時から3か月経過している場合には、具体的な事情説明が必要となるでしょう。
相続開始から3か月経過している場合
前記のとおり、相続放棄の申述は「自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月」にしなければいけません。
そのため、相続開始から3か月を経過しているからといって熟慮期間も過ぎているとは限りません。
しかし、相続開始から3か月を経過していれば熟慮期間も経過しているのが通常です。そのため、相続開始から3か月を経過している場合は、家庭裁判所から、熟慮期間を経過していないと判断した理由の説明を求められます。
具体的には、「相続開始を知ったのがいつか」を説明することになります。
例えば、被相続人とは長年疎遠でずっと離れて暮らしていたため、亡くなったのを知ったのは親族から手紙が来た時であったような場合には、離れて暮らしていた事情や親族からの手紙のコピーを提出するなどして、相続開始を知った時がいつかを説明することになります。
ステップ7:家庭裁判所により相続放棄申述受理が決定される
審査の結果、問題ないと判断されれば、家庭裁判所により相続放棄申述受理が決定されます。
決定後、家庭裁判所から申述した人宛に相続放棄申述受理決定書が送られてきます。
ステップ8:家庭裁判所から相続放棄申述受理証明書を取り寄せる
上記のとおり、家庭裁判所から相続放棄申述受理決定書が送られてきますが、この書類には公的な証明力がありません。
相続放棄申述が受理されたことを公的に証明するには、家庭裁判所に「相続放棄申述受理証明書」を発行してもらわなければいけません。
相続放棄を申述した家庭裁判所に申請して、証明書を取り寄せておくことをお勧めします。なお、裁判所の発行手数料(収入印紙代)は、150円です。
ステップ9:相続債権者に通知する
必要に応じて、相続債権者に相続放棄申述受理証明書を提出し、相続放棄したことを通知します。相続債権者とは、被相続人に対して債権を持っていた人のことです。
なお、必ず通知しなければいけないわけではありません。連絡が来たらその都度、通知するのでも問題ありません。
相続放棄を利用するケース
相続放棄するかしないかは、法定相続人の自由です。
典型的なのは、プラスの遺産よりもマイナスの遺産の方が大きい場合ですが、このケースに限られるわけではありません。
親族と疎遠で関わり合いになりたくない、親族間の揉め事に関与したくないなどの理由で相続放棄する人も、実際には多いです。
相続放棄する際の注意点
これまでの説明で相続放棄をしようと考えた場合は、以下の点に注意しておきましょう。
相続放棄できる期間には特に注意
前記のとおり、相続放棄できるのは、「自分が相続人として相続財産を受け取ることになる相続が開始したことを知った時から3か月」です。
3か月は意外と短いです。気づいたら3か月過ぎていたとならないよう、熟慮期間には常に気をつけておきましょう。
相続財産には極力手をつけない
相続財産を処分してしまうと、法定単純承認が成立して相続放棄できなくなる可能性があります。よくあるのは、以下のようなケースです。
- 被相続人名義の預金口座から自分で使うためにお金を引き出した
- 被相続人名義の不動産や自動車などの名義を自分に変更した
- 被相続人名義の預金口座のお金を使って、被相続人の借金を支払った
- 価値のある遺品を、親族間で遺産分けした
相続放棄する場合は、できる限り相続財産には触らない方が賢明です。
代襲相続は発生しない
代襲相続とは、相続人となるはずだった人が、相続開始前に死亡または相続欠格や推定相続人の廃除によって相続権を失った場合に、その人の子が代わりに相続人となる制度です(民法887条2項、889条2項)。
しかし、相続放棄によって相続人でなくなった場合は、放棄者の子に代襲相続されることはありません。
相続しないという放棄者の意思を徹底するため、その子にも代襲相続させない仕組みになっているのです。
相続放棄した後でも財産を保存しなければならないケースがある
民法 第940条
- 第1項 相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第952条第1項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。
- 第2項 第645条、第646条並びに第650条第1項及び第2項の規定は、前項の場合について準用する。
引用元:e-Gov法令検索
相続放棄をしたら、相続財産を一切放っておいてよいとは限りません。
相続放棄した後でも、相続財産を現に占有している場合は、自分の財産と同じ程度に相続財産を保存しなければならない義務があります(民法940条)。
この保存義務に違反すると、相続人や相続債権者から損害賠償を請求される可能性があります。
保存義務を解消するには、占有している相続財産を、相続放棄していない相続人か、家庭裁判所に選任された相続財産清算人に引き渡す必要があります。
もし相続財産を手元に置いていたり、使ってしまっていたりする場合は、早めに相続人または相続財産清算人に引き渡しましょう。
相続人全員が相続放棄した場合
相続債務が過大な場合、相続人全員が相続放棄することも珍しくありません。
全員が放棄した結果、相続財産を受け継ぐべき相続人がひとりもいなくなった場合、相続財産は、国庫に帰属します。国の所有物になるのです。
ただし、前記のとおり、相続財産を占有している相続放棄者には保存義務があります。そのため、占有者は、相続財産清算人が選任されるまで、保存を続ける必要があります。
現実的には、占有者自ら家庭裁判所に相続財産清算人の選任を申し立てて、相続財産を引き継がなければならないでしょう。
相続放棄に関するよくある質問
ここでは、相続放棄に関するよくある質問をQ&A形式で解説します。
自分だけで相続放棄できる?
- Q弁護士や司法書士に依頼せずに相続放棄の手続できる?
- A
はい。弁護士や司法書士に依頼せずに相続放棄手続をすることは可能です。
相続放棄の申述は、それほど難しいものではありません。そのため、弁護士や司法書士に依頼しないでも、自分で手続することは可能です。
弁護士に依頼するのは、以下のような場合でしょう。
- 一切の手間をかけたくない
- 相続開始から3か月を経過している
- 相続債務以外にも借金があるため、債務整理を考えている
プラスの遺産しかなくても相続放棄できる?
- Qプラスの遺産(資産)だけでマイナスの遺産(負債)がない場合でも、相続放棄できる?
- A
はい。プラスの遺産しかない場合でも、相続放棄できます。
相続放棄には、借金などマイナスの遺産がある場合でなければいけないとする条件はありません。
プラスの遺産だけ、または、マイナスの遺産よりもプラスの遺産の方が大きい場合でも、相続放棄は可能です。
相続放棄したら相続税はかからない?
- Q相続放棄したら、相続税は払わなくてよい?
- A
はい。相続放棄したら相続税はかかりません。ただし、相続放棄した後に、死亡退職金や生命保険金を受け取った場合は、みなし相続財産となり、相続税が発生することがあります。
相続放棄をすると相続財産を受け取らないため、相続税は原則として発生しません。
ただし、相続財産そのものではなく、亡くなった人の死亡退職金や生命保険金を指定受取人として受け取った場合は、「みなし相続財産」として扱われ、相続税が発生することがあります。
死亡退職金や生命保険金を受け取る場合は、税理士などに相談しておいた方がよいでしょう。
被相続人が亡くなる前に相続放棄しておくことはできる?
- Q被相続人となるべき人が亡くなる前に、あらかじめ相続放棄しておくことはできる?
- A
いいえ。被相続人が亡くなる前に相続放棄することはできません。
相続放棄できるのは、相続が開始した後=被相続人が亡くなった後です。被相続人となるべき人が亡くなる前に相続放棄の手続きをとることはできません。
相続放棄による債務整理
被相続人に借金があった場合、相続放棄によって借金を受け継ぐことを回避できます。そのため、借金の債務整理に相続放棄が利用されることも多いです。
債務整理として相続放棄を利用する場合については、下記リンク先を参照してください。
この記事は、法トリ(元弁護士)が書いています。
この記事が参考になれば幸いです。
民法と資格試験
民法は、私法の基本法です。我々の生活に最も身近な法律です。
そのため、例えば、司法試験(本試験)、司法試験予備試験、司法書士試験、行政書士試験、宅建試験、マンション管理士試験・・・など、実に多くの資格試験の試験科目になっています。
これら法律系資格の合格を目指すなら、民法を攻略することは必須条件です。
とは言え、民法は範囲も膨大です。メリハリを付けないと、いくら時間があっても合格にはたどり着けません。効率的に試験対策をするには、予備校や通信講座などを利用するのもひとつの方法でしょう。
STUDYing(スタディング)
・司法試験・予備試験も対応
・スマホ・PC・タブレットで学べるオンライン講座
・有料受講者数20万人以上・低価格を実現
参考書籍
本サイトでも民法について解説していますが、より深く知りたい方や資格試験勉強中の方のために、民法の参考書籍を紹介します。
逐条解説 改正相続法
著者:堂薗幹一郎など 出版:商事法務
民法改正に対応した逐条解説書。相続を扱う実務家向けですが、持っていると何かと便利です。立法担当者や現役裁判官による著書であるため、内容に信頼性があります。
資格試験向けの参考書籍としては、以下のものがあります。
民法(全)(第3版補訂版)
著者:潮見佳男 出版:有斐閣
1冊で民法総則から家族法まで収録されています。基本書というより入門書に近いでしょう。民法全体を把握するのにはちょうど良い本です。
民法VI 親族・相続 (LEGAL QUEST)第8版
著者:前田陽一ほか 出版:有斐閣
家族法全体の概説書。条文・判例から書かれているので、学習の早い段階から利用できます。情報量もあるので、資格試験の基本書として十分でしょう。
親族・相続(伊藤真試験対策講座12)第4版
著者:伊藤真 出版:弘文堂
いわゆる予備校本。予備校本だけあって、実際の出題傾向に沿って内容が絞られており、分かりやすくまとまっています。民法は範囲が膨大なので、学習のスタートは、予備校本から始めてもよいのではないでしょうか。
関連する資格試験の過去問
相続放棄についても、法律系の資格試験で出題されることがあります。
- 行政書士試験令和6年度問29
論点:相続と第三者(共同相続・遺産分割・遺贈・特定財産承継遺言・相続放棄)