この記事は、法トリ(元弁護士)が書いています。
- Q自己破産の管財事件と同時廃止事件とは何?
- A
管財事件とは、裁判所によって破産管財人が選任されるタイプの手続です。他方、同時廃止とは、破産管財人が選任されずに簡易的に終了するタイプの手続です。どちらになるのかによって、手続の進行や費用に違いがあります。
比較項目 管財事件(少額管財) 同時廃止 破産管財人の選任 選任される 選任されない 財産の調査・換価処分 あり なし
ただし、裁判所によって書面による調査は行われます。公的資格の制限 あり あり
同時廃止でも公的資格の制限はあります。居住の制限 あり なし
ただし、住所変更の際には裁判所への申告は必要です。郵便物の転送 あり なし 手続の期間 6か月~1年 6か月~10か月 予納金の額 手数料・郵便切手代・官報公告費(概ね3万円)のほか
引継予納金20万円が必要手数料・郵便切手代・官報公告費のみ(概ね2万円)
このページでは、自己破産の管財事件と同時廃止事件の違いについて説明します。
- 自己破産における管財事件と同時廃止事件とは何か
- 管財事件とは何か・少額管財の運用・手続の流れ・期間・費用
- 同時廃止事件とは何か・条件・手続の流れ・期間・費用
- 管財事件(少額管財)と同時廃止の違い【一覧表】
- 管財事件(少額管財)と同時廃止の振り分け基準
自己破産の管財事件と同時廃止事件
自己破産の手続は、裁判所が破産管財人を選任するか否かによって、管財事件と同時廃止事件の2種類の事件類型に分かれます。
管財事件では破産管財人が選任され、財産の調査や換価処分、債権者の調査や配当、免責の調査などが行われます。
一方、同時廃止では、破産管財人が選任されず、財産の調査・換価や債権者への配当は行われないので、免責の審査だけになります。そのため、管財事件よりもかなり簡易的に手続が終わります。
どちらの手続になるかによって手続の進行や費用に違いがあります。ただし、どちらになるかは、裁判所が決定するため、自分で選ぶことはできません。
以下、それぞれの手続を詳しく説明します。
自己破産の管財事件とは
破産手続の基本タイプは、管財手続(管財事件)です。
管財事件では、裁判所により破産管財人が選任され、その破産管財人が財産の調査・換価処分、債権者の調査・支払い、免責の調査を行います。
管財手続の主導者:破産管財人とは
自己破産の管財事件では、裁判所が選任した破産管財人が手続を進めていくことになります。
破産管財人とは、裁判所によって選任され、破産した人(破産者)の財産の調査・管理や換価処分をする権利を有する立場の人のことです。
破産管財人が選任される理由
自己破産の手続は、自己破産した人(破産者)の財産を換価処分して債権者に分配し、それでも支払い切れなかった債務を帳消し(免責)にする仕組みです。
そのため、財産を調べて売却し、債権者を調べて支払いをしなければいけません。また、免責を許可してよいかを判断するため、免責不許可事由があるのかなどの調査も必要です。
しかし、破産事件は年間7万件近く申し立てられています。すべての調査や処理を裁判所が実行するのは、現実的に困難です。
そこで、自己破産の各種業務(破産管財業務)は、裁判所が選任する破産管財人が行うものとされています。言ってみれば、裁判所が破産管財人に管財業務を外注するのです。
破産管財人に選任される人
破産管財人に選任されるのは、弁護士(自己破産の申立てを依頼したのとは別の中立な弁護士)です。
具体的に言うと、自己破産が申し立てられた地方裁判所の管轄地域内に所在する法律事務所に所属し、破産管財人名簿に登録されている弁護士が選ばれます。
破産法では、特に弁護士に限定されているわけではありませんが、実際には弁護士でない人が破産管財人に選任されることはありません。
例えば、東京地方裁判所に自己破産を申し立てた場合、東京23区内に所在する法律事務所に所属し、破産管財人名簿に登録している弁護士が選任されます。
なお、破産管財人名簿は、弁護士会が管理しています。一定の研修を受けた弁護士が名簿登録を希望した場合に、各弁護士会の破産管財人名簿に登録され、裁判所にも共有されます。
少額管財と特定管財
管財事件では、手続を簡易化し、裁判所に納付する費用(予納金)を少額にする「少額管財」と呼ばれる運用が多くの裁判所で実施されています。
他方、少額管財ではない管財手続のことは「特定管財」や「通常管財」と呼ばれています。
※なお、東京地裁では、自己破産の管財手続の大半が、少額管財で行われています。そのため、ややこしいですが、東京地裁では、少額管財が通常管財と呼ばれるようになっています。
個人の自己破産の場合は、少額管財として進められるのが通常です。
少額管財とは
少額管財とは、管財事件で裁判所に納付する費用(予納金)を少額にする運用です。
東京地方裁判所や大阪地方裁判所をはじめとする多くの裁判所では、少額管財の運用が実施されています。個人の自己破産の場合、管財事件になったとしても、少額管財として扱われることが大半です。
少額管財の運用が始められた理由
管財事件は、破産管財人に報酬を支払うことから、裁判所に納める引継予納金の金額が高額となることがあります。
そのため、個人や小規模事業者などには、費用負担が重く、破産手続を利用しにくい面がありました。また、同時廃止にしようとして、財産隠しなど不正手段を行う事例が散見されていました。
そこで、個人や小規模事業者でも利用しやすいように予納金を抑えつつ、破産管財人の調査も行えるように考えられた運用方法が、少額管財です。
かつては自己破産する際、最低でも50万〜100万円近くの予納金が必要とされていました。しかし、少額管財の運用では、最低20万円で済みます。この少額管財によって、格段に自己破産を選択しやすくなったのです。
ただし、この少額管財は、あくまで各裁判所の「運用」です。少額管財という法律上の制度があるわけではありません。地域によっては、少額管財の運用をしていない裁判所もあるため、注意が必要です。
管財事件(少額管財)の手続の流れ
少額管財では、引継予納金(主に破産管財人の報酬)を抑える必要があります。そのためには、破産管財人の業務量を減らさなければいけません。
そこで、少額管財の手続は、特定管財(少額管財ではない管財手続)よりも手続が簡略化されています。具体的には、以下のような流れで進みます。
- ステップ1弁護士への依頼
少額管財を利用できるのは、弁護士に依頼して自己破産を申し立てた場合だけに限られます。そのため、まずは弁護士に相談・依頼することが必要です。
- ステップ2借入れ・返済のストップ
弁護士に自己破産を依頼した後は、債権者への返済をストップします。また、新規の借入れやクレジットカードの利用も禁止されます。
- ステップ3受任通知の送付:取立てのストップ
自己破産の依頼後すぐに、弁護士が各債権者に債務整理の依頼を受けた旨の通知(受任通知)を送付します。この受任通知が送付されると、貸金業者や債権回収業者からの電話・訪問・郵便による直接の取り立てが停止されます。
- ステップ4取引履歴の開示請求・引き直し計算
受任通知の送付とあわせて債権者(特に貸金業者)に取引履歴の開示も請求します。開示された取引履歴をもとに引き直し計算を行い、利息制限法に従った正当な借金額を調査します。
- ステップ5申立ての準備:債権調査
上記貸金業者の債権だけでなく、自己破産の申立てをする前に、債権者は誰か、債権額はいくらか、担保などは設定されているかなどの債権を調査します。
- ステップ6申立ての準備:財産調査
自己破産の申立てをする前に、どのような財産を持っているか、その財産の価値はどれくらいか、換価処分の対象になるかなどを調査します。
- ステップ7
- ステップ8申立書の作成・必要書類の作成・収集
自己破産の申立てをする際に裁判所に提出しなければならない申立書や添付書類を作成し、必要となる書類を集めます。
- ステップ9裁判所への自己破産申立て
準備が整ったら、管轄の地方裁判所に申立書と必要書類一式を提出して自己破産を申し立てます。申立て後、裁判所で法律要件のチェック・管財事件とするか同時廃止とするかの審査が行われます。
- ステップ10破産手続開始決定・破産管財人の選任
申立てに不備がなければ、裁判所によって破産手続の開始が決定され、破産管財人が選任されます。
- ステップ11破産管財人による調査・財産の換価処分
破産手続が開始されると、破産管財人が破産者の財産・債権・免責についての調査を行い、財産の換価処分を行います。また、調査の一環として、破産者(および代理人弁護士)と破産管財人の打ち合わせ(面談)が行われるのが通常です。
- ステップ12裁判所での債権者集会
申立てから概ね3か月後に、裁判所で債権者集会が開催されます。債権者集会には、裁判官、破産管財人、破産者(および代理人弁護士)が出席します。債権者も出席できますが、金融機関の債権者が出席することは少ないです。
- ステップ13裁判所での免責審尋
債権者集会までに破産管財人の換価業務がすべて終了していれば、破産手続は終了します(終了しない場合は、さらに1~3か月後に債権者集会が行われます。)。債権者集会が終了すると、そのまま引き続き免責を許可してよいかどうかに関する免責審尋が行われます。
- ステップ14裁判所による免責許可決定
免責審尋から概ね1週間ほどで裁判所によって免責許可が決定されます。免責許可の決定書は、代理人弁護士宛てに送付されます。免責許可決定は概ね1か月ほどで確定します。確定すれば自己破産の手続は完了です。
- ステップ15債権者への配当
財産の換価処分によって債権者に配当できるだけのお金が集まっていた場合には、債権者への支払いや配当手続が行われます。なお、この手続に破産者が参加する必要はありません。
なお、裁判所によって手続の進め方が異なる場合もあります。事前に弁護士に相談して確認しておくことをお勧めします。
管財事件(少額管財)の手続にかかる期間
管財事件(少額管財)では、破産管財人によって財産の調査・換価処分や債権者の調査や配当などが行われるので、同時廃止よりも期間は長くなるのが通常です。
少額管財の場合、弁護士に依頼してから手続が終わるまでにかかる期間は、概ね以下のとおりです。
| 手続 | 期間の目安 |
|---|---|
| 申立ての準備 | 2~3か月 ただし、弁護士費用を分割払いにしている場合は、支払いが終わるまで |
| 申立て~免責許可決定 | 3か月 ただし、処分に時間がかかる財産がある場合や隠し財産の調査が必要など、破産管財人の業務に時間がかかる場合は、半年から1年以上かかるケースもあります。 |
| 免責許可決定~確定 | 1か月 |
| 合計 | 6か月~1年 |
管財事件(少額管財)の費用
自己破産の管財事件の場合、同時廃止と異なり、引継予納金(主に破産管財人の報酬)が必要になります。そのため、同時廃止よりも費用が高額になります。
具体的には、管財事件(少額管財)の場合、以下の費用が必要になります。
| 費目 | 金額の目安 |
|---|---|
| 裁判手数料(収入印紙代) | 1,500円 |
| 予納郵券(郵便切手代) | 概ね4,000円~6,000円 ※裁判所により異なります。 |
| 予納金(官報公告費) | 概ね2万円 |
| 引継予納金 | 原則20万円 |
| 弁護士費用 | 30~40万円 |
| 合計 | 60~70万円 |
弁護士費用は、分割払いにしてもらえることが多いです。一方、東京地裁を除いて、引継予納金の分割払いは原則として認められていません。
自己破産の同時廃止事件とは
自己破産の手続の原則的形態は、管財手続です。しかし、管財業務を行う必要がないことが明らかな場合にまで、破産管財人を選任するのはコスト的に意味がありません。
そのため、管財業務を行う必要がないことが明らかな場合に、破産管財人が選任されないまま手続が簡易的に進行・終了するのが同時廃止です。
同時廃止事件とは、破産管財人が選任されず、破産手続の開始と同時に手続が打ち切り(廃止)になるタイプの手続です。
破産手続開始と同時に廃止となるため、実際に行われるのは、免責手続(免責審尋)だけです。
同時廃止になる条件
同時廃止では破産管財人が選任されず、破産手続も行われないので、財産の調査・換価処分などの管財業務もありません。そのため、管財手続よりも期間が短く、費用もかなり低額になります。
ただし、管財手続になるか同時廃止になるかは、裁判所が決めます。自分で選択できるわけではありません。
同時廃止になるのは、「破産管財人による調査や換価処分などの管財業務が不要な場合」です。具体的には、以下の条件を充たしているかなどを判断して、同時廃止にするか否かが決定されます。
- 処分できる財産がないことが明らかである
- 一定額以上の現金を持っていない
- 破産管財人による否認権行使の対象になる不正・不公平な行為をしていないことが明らかである
- 免責不許可事由がないことが明らかである
- 個人事業者や法人役員ではない
同時廃止手続の流れ
同時廃止では、破産手続は開始と同時に打ち切られるため、実際に行われるのは免責手続だけです。そのため、管財事件に比べて、かなり簡易的に手続が終わります。
- ステップ1弁護士への依頼
弁護士に依頼しなくても同時廃止になることはありますが、実際には弁護士に依頼した場合の方が同時廃止になりやすいのも事実です。そのため、まずは弁護士に相談・依頼することが必要です。
- ステップ2借入れ・返済のストップ
弁護士に自己破産を依頼した後は、債権者への返済をストップします。また、新規の借入れやクレジットカードの利用も禁止されます。
- ステップ3受任通知の送付:取立てのストップ
自己破産の依頼後すぐに、弁護士が各債権者に債務整理の依頼を受けた旨の通知(受任通知)を送付します。この受任通知が送付されると、貸金業者や債権回収業者からの電話・訪問・郵便による直接の取り立てが停止されます。
- ステップ4取引履歴の開示請求・引き直し計算
受任通知の送付とあわせて債権者(特に貸金業者)に取引履歴の開示も請求します。開示された取引履歴をもとに引き直し計算を行い、利息制限法に従った正当な借金額を調査します。
- ステップ5申立ての準備:債権調査
上記貸金業者の債権だけでなく、自己破産の申立てをする前に、債権者は誰か、債権額はいくらか、担保などは設定されているかなどを調査します。
- ステップ6申立ての準備:財産調査
自己破産の申立てをする前に、どのような財産を持っているか、その財産の価値はどれくらいか、換価処分の対象になるかなどを調査します。
- ステップ7
- ステップ8申立書の作成・必要書類の作成・収集
自己破産の申立てをする際に裁判所に提出しなければならない申立書や添付書類を作成し、必要となる書類を集めます。
- ステップ9裁判所への自己破産申立て
準備が整ったら、管轄の地方裁判所に申立書と必要書類一式を提出して自己破産を申し立てます。
- ステップ10破産手続開始・廃止決定(同時廃止決定)
申立てに不備がなければ、裁判所によって破産手続の開始と同時に打ち切り(廃止)にする決定が出されます。
- ステップ11裁判所での免責審尋
申立てから概ね2か月~3か月後に、裁判所で免責審尋が開催されます。免責審尋では、裁判官と面談することになります。債権者も出席できますが、金融機関の債権者が出席することは少ないです。
- ステップ12裁判所による免責許可決定
免責審尋から概ね1週間ほどで裁判所によって免責許可が決定されます。免責許可の決定書は、代理人弁護士宛てに送付されます。免責許可決定は概ね1か月ほどで確定します。確定すれば自己破産の手続は完了です。
同時廃止の手続にかかる期間
同時廃止の場合、破産手続が行われず、実際に行われるのは免責手続だけであるため、管財事件よりも手続が終わるまでの期間は短いのが通常です。
同時廃止の場合、弁護士に依頼してから手続が終わるまでにかかる期間は、概ね以下のとおりです。
| 手続 | 期間 |
|---|---|
| 申立ての準備 | 2~3か月 ただし、弁護士費用を分割払いにしている場合は、支払いが終わるまで |
| 申立て~免責許可決定 | 2~3か月 |
| 免責許可決定~確定 | 1か月 |
| 合計 | 6か月~10か月 |
同時廃止に必要となる費用
同時廃止の場合は破産管財人が選任されないため、引継予納金がありません。そのため、管財事件よりも、費用はかなり少額で済みます。
| 費目 | 金額の目安 |
|---|---|
| 裁判手数料(収入印紙代) | 1,500円 |
| 予納郵券(郵便切手代) | 概ね4,000円~6,000円 ※裁判所により異なります。 |
| 予納金(官報公告費) | 概ね1万5000円 |
| 引継予納金 | なし |
| 弁護士費用 | 30~40万円 |
| 合計 | 30~50万円 |
同時廃止の場合も、弁護士費用は、分割払いにしてもらえることが多いです。まずは、法律事務所に相談してみましょう。
管財事件(少額管財)と同時廃止の違い
管財手続(少額管財)と同時廃止手続には、以下のような違いがあります。
| 比較項目 | 管財事件(少額管財) | 同時廃止 |
|---|---|---|
| 破産管財人の選任 | 選任される | 選任されない |
| 財産の調査・換価処分 | あり | なし ただし、裁判所によって書面による調査は行われます。 |
| 公的資格の制限 | あり | あり 同時廃止でも公的資格の制限はあります。 |
| 居住の制限 | あり | なし ただし、住所変更の際には裁判所への申告は必要です。 |
| 郵便物の転送 | あり | なし |
| 手続の期間 | 6か月~1年 | 6か月~10か月 |
| 予納金の額 | 手数料・郵便切手代・官報公告費(概ね3万円)のほか 引継予納金20万円が必要 | 手数料・郵便切手代・官報公告費のみ(概ね2万円) |
管財と同時廃止のどちらになる?振り分け基準
前記のとおり、管財手続になるか同時廃止になるかは裁判所が決めるため、自分で選ぶことはできません。
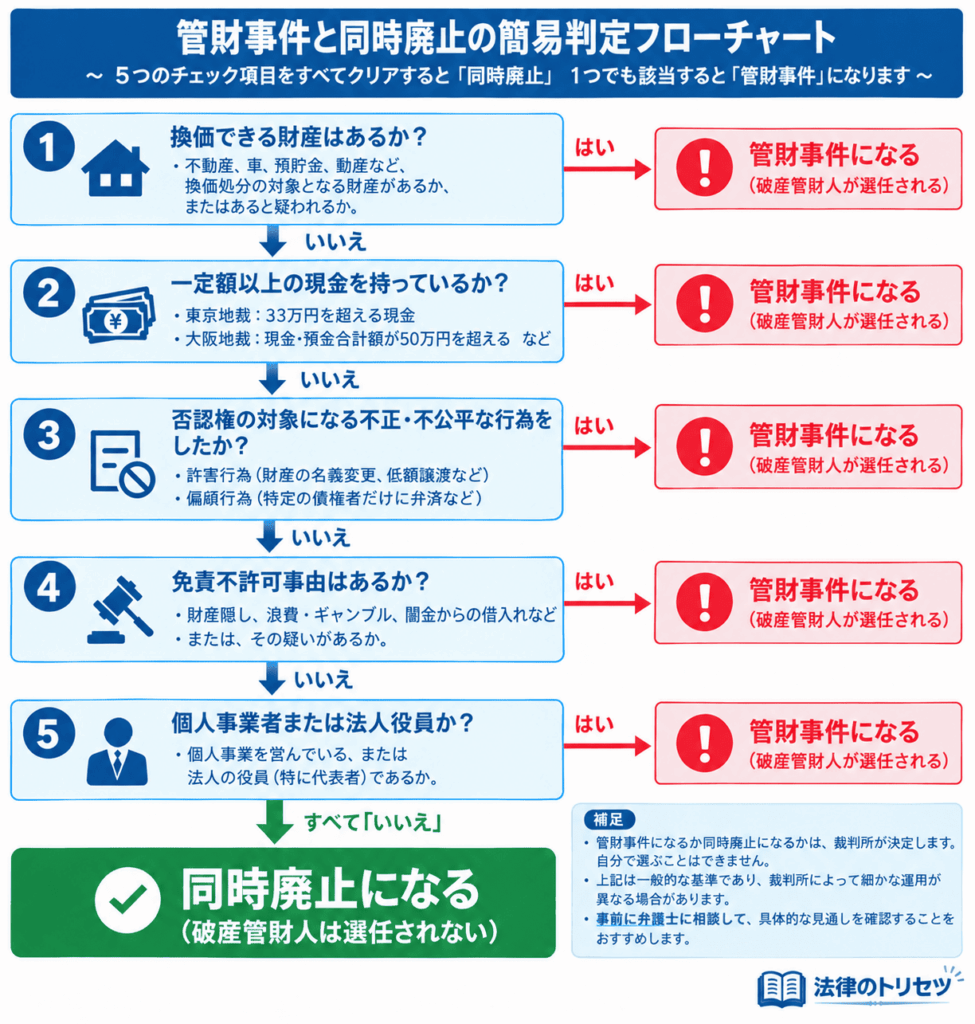
管財手続が原則、同時廃止が例外であるため、同時廃止にならない場合はすべて管財手続になります。そのため、「管財手続になるか同時廃止になるか」の基準は、「同時廃止になるかならないか」の問題です。
具体的に言うと、管財(少額管財)になるか同時廃止になるかは、以下の基準で決められます。
- 換価できる財産の有無
- 財産がないことが明らか → 同時廃止
- 財産がある、またはある疑いがある → 管財手続
- 一定額以上の現金の有無
- 東京地裁:33万円を超える現金がある場合 → 管財手続
- 大阪地裁:現金・預金合計額が50万円を超える場合 → 管財手続
- 上記を超える現金がない → 同時廃止
- 否認権の対象となる不正・不公平な行為の有無
- 否認対象行為等がないことが明らか → 同時廃止
- 否認対象行為等がある、またはある疑いがある → 管財手続
- 免責不許可事由の有無
- 免責不許可事由がないことが明らか → 同時廃止
- 免責不許可事由がある、またはある疑いがある → 管財手続
- 個人事業・法人役員か否か
- 個人事業・自営業者でない → 同時廃止
- 個人事業・自営業者である → 管財事件
管財・同時廃止の振り分けチェックポイントとフローチャート
管財事件になるのか同時廃止になるのかを、以下のチャートでチェックしてみましょう。
以下、それぞれの基準を詳しく説明します。
基準1:換価できる財産の有無
自己破産では、破産した人(破産者)に財産があれば、換価処分して債権者に分配しなければいけません。そのため、換価できる財産がある場合(または、財産があると疑われる場合)は、管財手続になります。
ただし、すべての財産が換価処分の対象になるわけではありません。一定の生活に必要となる財産(自由財産)は、換価処分の対象から除かれます。
自由財産を持っていても、「換価できる財産」があるとは判断されません。そのため、自由財産しか持っていなければ、同時廃止になる可能性があります。
換価できる財産として扱われない財産(共通)
以下の財産は、管財手続と同時廃止の判断において、換価できる財産として扱われません。
- 破産手続が開始された後に取得した財産(新得財産)
- 法律上差押えが禁止される財産(差押禁止財産)
裁判所によっては換価できる財産として扱われないもの
各裁判所では、上記以外の財産も換価不要な自由財産として扱う運用を採用していることがあります。「換価基準」や「自由財産拡張基準」と呼ばれています。
例えば、東京地方裁判所では、以下のような財産も自由財産として扱われています。これらを持っていても、換価できる財産があるとは判断されません。
- 残高(複数ある場合は合計額)が20万円以下の預貯金
- 見込額(数口ある場合は合計額)が20万円以下の生命保険解約返戻金
- 処分見込額が20万円以下の自動車
- 居住用家屋の敷金債権
- 電話加入権
- 支給見込額の8分の1相当額が20万円以下の退職金債権
- 支給見込額の8分の1相当額が20万円を超える退職金債権の8分の7相当額
- 家財道具
大阪地裁では、以下のような財産を持っている場合には管財事件になるとされています。
- 現金・預金残高の合計額が50万円を超える場合
- 預金以外の個別の財産が20万円以上の場合
裁判所によって管財事件と同時廃止の振り分け基準に違いがあるため、自己破産を申し立てる前に弁護士に相談して確認しておいた方がよいでしょう。
基準2:一定額以上の現金の有無
手持ちの現金は、99万円以下であれば本来自由財産です。換価処分は不要です。しかし、99万円以下であっても、破産手続費用を支払えるだけの現金がある場合は、管財事件になります。
どの程度の現金を持っていると管財事件となるのかは、裁判所によって違いがあります。
- 東京地方裁判所:33万円を超えるか否か(超える場合は管財事件)
- 大阪地方裁判所:現金・預金残高合計額が50万円を超えるか否か(超える場合は管財事件)
この現金の有無も、裁判所によっていくらまでならよいのかに違いがあります。自己破産を申し立てる前に弁護士に相談して確認しておくことをお勧めします。
基準3:否認権行使の対象となる行為の有無
自己破産の手続が開始された時点で手元にない財産であっても、不正行為(詐害行為)や不公平な行為(偏頗行為)によって手元から離れた財産は、破産管財人が否認権を行使して取り戻さなければいけません。
そのため、否認権行使が必要となる詐害行為や偏頗行為をしていた場合は、原則として管財手続になります。
詐害行為
詐害行為とは、破産債権者を害する行為のことです。要は、不正行為によって財産を流出させることです。この詐害行為は、破産管財人による否認権行使の対象になります。
例えば、以下のような行為は詐害行為とみなされ、管財事件になる可能性があります。
偏頗行為
偏頗行為とは、特定の債権者にだけ利益を与える行為のことです。不公平な行為によって財産を流出させると、破産管財人による否認権行使の対象になります。
例えば、以下のような行為は偏頗行為とみなされ、管財手続になる可能性があります。
- 家族・親族・知人からの借金だけ返済した
- 家族・親族が連帯保証人になっている借金だけ返済した
- 個人事業で懇意の取引先や仕入先にだけ支払いをした
基準4:免責不許可事由の有無
自己破産を申し立てれば必ず借金の帳消し(免責)が許可されるわけではありません。破産法で定める一定の事由(免責不許可事由)がある場合は、免責が許可されないこともあります。
裁判所は、免責不許可事由の調査を破産管財人に行わせることができます。そのため、免責不許可事由がある(または、免責不許可事由が存在する疑いがある)場合は、管財手続になります。
例えば、免責不許可事由には、以下のものがあります。
免責不許可事由があるのに同時廃止になった場合のリスク
免責不許可事由がある場合でも、裁判所の裁量で免責が許可されるケース(裁量免責)は多いです。裁量免責を許可してよいかどうかは、破産管財人が調査します。
ところが、同時廃止では、破産管財人が選任されていないので、裁量免責事由の調査が行われません。
そのため、免責不許可事由があるのに同時廃止になってしまうと、裁量免責が認められず、そのまま免責不許可になってしまうリスクがあります。
典型的なのは、同時廃止決定後に免責不許可事由が発覚したようなケースです。自己破産を申し立てる前に、免責不許可事由の有無も十分調べておきましょう。
基準5:個人事業・法人役員であるか否か
個人であっても、個人事業を営んでいたり、法人の役員(特に代表者)などの経営者である場合は、事業資産を持っている可能性があります。
そのため、事業者は原則として同時廃止にはならず、管財手続になります。
なお、名目上は個人事業者であるものの、実質は雇われているのと変わりないような場合には、同時廃止となる可能性はあります。
また、過去に個人事業者・法人役員であった場合でも、直近まで事業を行っており、事業の清算業務が必要となるようなケースでは、管財事件になることがあります。
自己破産の管財事件と同時廃止に関するよくある質問
ここでは、自己破産の管財事件と同時廃止に関するよくある質問を、Q&A形式で説明します。
同時廃止で申し立てても管財事件になることがある?
- Q裁判所に同時廃止として申立てをしても管財事件になることはある?
- A
はい。同時廃止で申立てをしても、裁判所が管財事件相当と判断すれば、管財事件になります。
前記のとおり、管財事件にするか同時廃止にするかは、裁判所が決めます。申し立てる人ができるのは、「同時廃止にして欲しい」と希望することだけです。
そのため、同時廃止を希望して申し立てても、裁判所の判断によって、管財事件に移行することは多いです。希望どおりになるとは限りません。
管財事件になれば、引継予納金の支払いが必要になります。同時廃止で申し立てる場合でも、管財事件になる可能性があるときは、あらかじめ「引継予納金が必要になる可能性もある」も考慮して準備しておく必要があるでしょう。
この記事は、法トリ(元弁護士)が書いています。
この記事が参考になれば幸いです。
弁護士の探し方
「自己破産をしたいけどどの弁護士に頼めばいいのか分からない」
という人は多いのではないでしょうか。
現在では、多くの法律事務所が自己破産を含む債務整理を取り扱っています。そのため、インターネットで探せば、自己破産を取り扱っている弁護士はいくらでも見つかります。
しかし、インターネットの情報だけでは、分からないことも多いでしょう。やはり、実際に一度相談をしてみて、自分に合う弁護士なのかどうかを見極めるのが一番確実です。
債務整理の相談はほとんどの法律事務所で「無料相談」です。むしろ、有料の事務所の方が珍しいくらいでしょう。複数の事務所に相談したとしても、相談料はかかりません。
そこで、面倒かもしれませんが、何件か相談をしてみましょう。そして、相談した複数の弁護士を比較・検討して、より自分に合う弁護士を選択するのが、後悔のない選び方ではないでしょうか。
ちなみに、個人の自己破産の場合、事務所の大小はほとんど関係ありません。事務所が大きいか小さいかではなく、どの弁護士が担当してくれるのかが重要です。
- 相談無料
- 24時間対応・秘密厳守・匿名相談可能・メールフォーム・LINE相談可能
- 所在地:東京都千代田区
参考書籍
本サイトでも自己破産について解説していますが、より深く知りたい方のために、自己破産の参考書籍を紹介します。
破産実務Q&A220問
編集:全国倒産処理弁護士ネットワーク 出版:きんざい
破産実務を取り扱う弁護士などだけでなく、裁判所でも使われている実務書。本書があれば、破産実務のだいたいの問題を知ることができるのではないでしょうか。
破産・民事再生の実務(第4版)破産編
編集:永谷典雄ほか 出版:きんざい
東京地裁民事20部(倒産部)の裁判官・裁判所書記官による実務書。東京地裁の運用を中心に、破産事件の実務全般について解説されています。
破産管財の手引(第3版)
編著:中吉徹郎 出版:金融財政事情研究会
東京地裁民事20部(倒産部)の裁判官・裁判所書記官による実務書。破産管財人向けの本ですが、申立人側でも役立ちます。
はい6民です お答えします 倒産実務Q&A
編集:川畑正文ほか 出版:大阪弁護士協同組合
6民とは、大阪地裁第6民事部(倒産部)のことです。大阪地裁の破産・再生手続の運用について、Q&A形式でまとめられています。
破産申立マニュアル(第3版)
編集:東京弁護士会倒産法部 出版:商事法務
東京弁護士会による破産実務書。申立てをする側からの解説がされています。代理人弁護士向けの本ですが、自己破産申立てをする人の参考にもなります。